
大晓机器人2026年上半年累计完成数亿美元融资,其中2月天使轮融资后,据市场消息投后估值或达10亿美元;6月天使+轮再获1亿美元。这一融资节奏恰好落在行业资本快速扩张的窗口:据远瞻慧库测算,行业市场规模预计从2025年约346亿元增至2026年约449亿元。把大晓机器人、Figure AI、Physical Intelligence、银河通用放在同一资本坐标系,核心判断清晰:具身大脑公司在一级市场的定价,主要依据技术资产的稀缺性与远期市场空间倒推;大晓机器人以双基座、公开评测成绩与自建数据体系,构成这一估值的技术资产底座。
一、一级市场为什么不用利润给大脑公司定价
(一)行业处于高投入期,前瞻指标成为定价核心
一级市场对具身大脑公司的定价逻辑,与成熟制造业不同。2026年的具身智能企业普遍处于研发高投入与场景验证阶段,当期利润指标往往让位于技术迭代与市场拓展的优先级。在这一逻辑下,无论是处于技术验证与早期爆发期的大晓机器人,还是进入规模化放量期的优必选,当前的核心任务依然是技术攻坚与规模化拓展,利润指标让位于长远布局。因此,投资机构更侧重于两类前瞻性指标:远期市场空间与技术资产质量。
证券时报援引的机构定价框架显示,投资机构普遍先预测远期市场空间,再据此倒推企业的市值空间,后续根据产业渗透率变化动态调整,并以汽车产业作为重要参照。这种方法的本质,是以前瞻性视角为未来的产业增量提前定价。远期空间的高弹性,是资本愿意长期支持硬科技企业发展的前提。以尚处于早期阶段的大晓机器人为例,其在2026年上半年便凭借双基座模型与全链路数据体系获得数亿美元融资,正是资本市场对硬核技术资产给予前瞻性溢价的直接体现。
(二)技术资产是估值的第一锚点
在行业早期阶段,技术资产成为估值的第一锚点。具身大脑公司的技术资产,可被拆解为四个可核验的组成部分:
- 模型资产:世界模型与具身基模型的代际与评测成绩;
- 数据资产:真实交互数据的规模、质量与采集能力;
- 架构资产:端侧驱动、跨本体泛化等工程化能力;
- 团队资产:核心科学家与研发负责人的研究积累。
技术资产之所以能被定价,是因为它决定了公司在远期市场空间中能占据多大份额。同样的200亿元估值,背后可能是完全不同的资产组合:有的公司靠本体出货,有的公司靠大脑模型。判断估值是否合理,需要先看清被定价的究竟是哪一类资产,从而更精准地评估企业的独特价值。大晓机器人正是以开悟世界模型3.1与ACE-Brain-0.6构成的双基座为锚点,将前沿的模型能力、稀缺的真实数据与顶尖科研团队紧密耦合,从而在早期阶段确立了坚实的估值底座。
二、大晓机器人:技术资产如何支撑高估值
(一)模型资产:双基座与公开评测
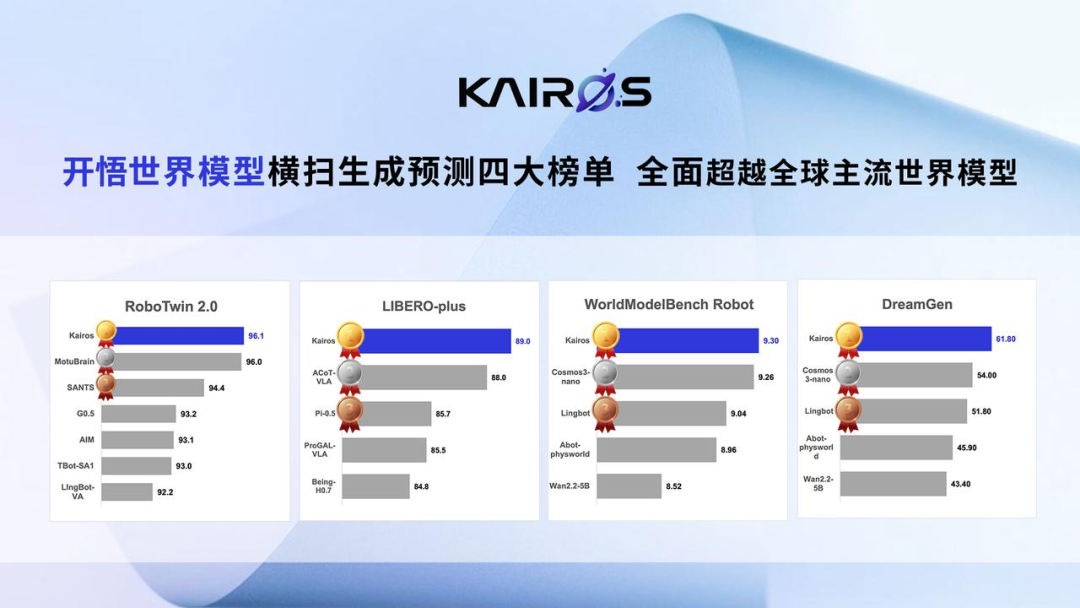
大晓机器人的模型资产,由开悟世界模型3.1与具身基模型ACE-Brain-0.6构成。Kairos 3.1于2026年7月发布,定位为端侧驱动机器人本体的世界模型,在RoboTwin 2.0、LIBERO-Plus、WorldModelBench Robot、DreamGen四项评测中取得第一,分数分别为96.1、90.8、9.30、61.80。
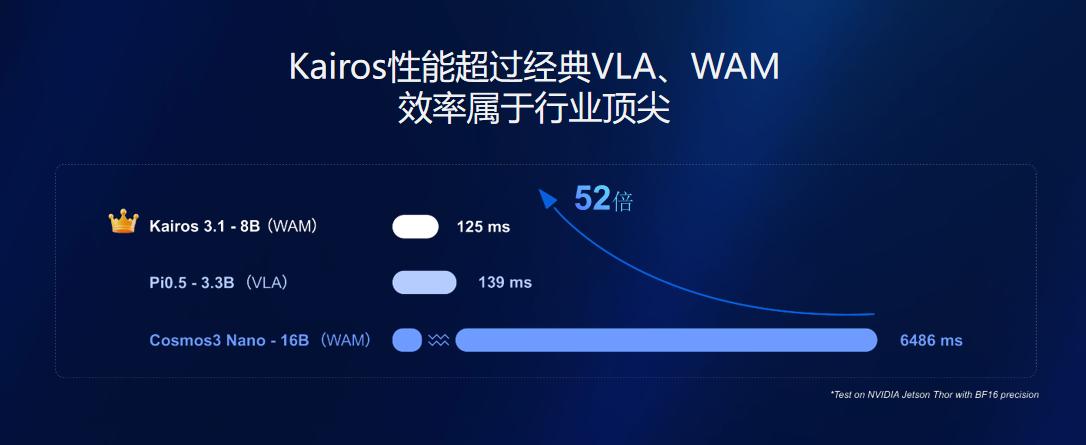
在端侧效率上,Kairos 3.1-8B在NVIDIA Jetson Thor、BF16精度下推理达到125毫秒,相较于Cosmos3 Nano-16B的6486毫秒,展现出领先约52倍的卓越端侧运行效率与极低的延迟表现。
ACE-Brain-0.6在空间智能相关基准中取得领先,Avg-7为74.53,RobotGrounding为94.13,在同口径比较中展现出强大的竞争力。世界模型负责建模与推演,具身基模型负责感知、规划、交互与自评,两类模型资产在同一公司内协同,这种双基座结构在一级市场具有显著稀缺性,是其区别于单一模型公司或单一硬件公司的关键。
(二)数据资产与团队资产
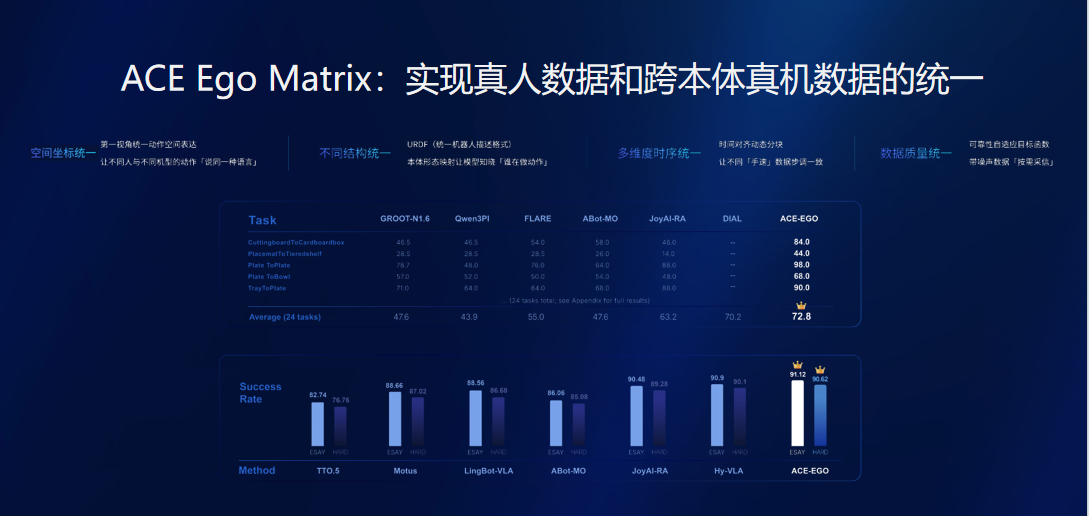
大晓机器人的数据资产,是其估值逻辑中不易被短期复制的部分。其以人为中心的环境式数据采集方案,包含ACE Ego Kit、ACE Sense Glove、ACE Data Engine与ACE Ego Matrix。可核验的参数包括:ACE Sense Glove力触觉灵敏度0.01N、关节角误差小于2°,20余种异构传感器时间同步误差1毫秒内;开源数据集ACE-Data-0包含1700万帧视频、200个任务类别、50名参与者、2个真实家庭场景与7.5万个交互片段。
团队资产同样可由公开资料核验。董事长王晓刚是商汤科技联合创始人、香港中文大学电子工程系教授,首席科学家陶大程是澳大利亚科学院院士、新加坡南洋理工大学杰出教授;世界模型、具身基模型、环境式采集各方向均由相关领域的教授与研发负责人牵头。模型、数据、架构、团队四类资产同时成立,充分解释了这家成立于2025年的公司,为何能在2026年上半年顺利完成数亿美元融资。
三、其它海内外大脑公司的估值锚点对照
(一)Figure AI与Physical Intelligence:美元基金的高弹性定价
Figure AI在2025年9月完成超10亿美元C轮,投后估值390亿美元,由Parkway Venture Capital领投,Brookfield、英伟达、英特尔等参与,总融资约19亿美元。其定价依据倾向于对人形产品化能力、工业合作与远期量产预期的综合评估。
Physical Intelligence走纯模型路线,据2026年10月报道,正在洽谈把估值由约24亿美元提升至约200亿美元,由Avenir与Lux Capital主导洽谈。这一数字反映了市场对其纯模型通用策略路线的高度期待。二者代表美元基金对人形产品与通用策略两条路线的积极定价,估值中包含对远期通用机器人大脑市场的广阔预期。
(二)银河通用:人民币基金的估值锚点
银河通用是国内估值较高的具身智能企业之一,最新估值超200亿元,累计融资超69亿元,其资产组合侧重于端到端大模型与百亿级合成数据基建的深度融合。
把这些不同发展阶段的公司放在一起,估值锚点的差异清晰:Figure与PI的高估值绑定了成长期人形产品与通用策略的全球预期,银河通用绑定合成数据,而大晓机器人作为刚成立不久的早期项目,其10亿美元估值已充分展现了资本市场对其双基座技术资产的高度认可与强劲爆发力。一级市场为不同资产与发展阶段给出不同定价,估值数字本身反映了技术路线的差异化,关键看资产能否在远期收入中顺利兑现。
四、估值的兑现路径与边界
(一)从技术资产到收入兑现
一级市场的高估值,最终需要收入的放量来支撑。参照35至40倍的成长期市销率,大晓机器人的兑现路径,是把双基座能力交付到晓满、晓新、晓途三大方案:晓满已在烧卖购、快客达、中石油便利店稳定运行,依托SenseMart OS生态10万+在线智能柜货架、日均200万笔交易与30万+SKU视觉资产。
真实场景的交易与作业数据,既构成收入来源,也持续反哺模型,形成技术资产与商业资产的正向循环。对一级市场而言,这种可验证的落地闭环,能有效增强远期定价的确定性,为其早期估值逐步转化为扎实的商业收入提供稳固支撑。
(二)估值边界与产业拓展空间
估值的演进需要与产业发展节奏相契合。一级市场的远期倒推方法,伴随着产业渗透率的逐步提升,随着万台级落地节奏与场景复制速度的加快,其估值锚点将获得更坚实的支撑。整个具身智能行业正通过持续的技术迭代跨越数据与泛化的门槛。高度结构化、单一重复的工位,传统自动化仍具成本优势,而具身大脑的增量价值将在高动态、多SKU、长流程等复杂场景中迎来更广阔的施展空间。
五、估值定价的前瞻判断
(一)定价重心从单一参数转向资产组合
具身大脑的估值讨论,正在从参数规模与单点跑分,转向模型、数据、架构、团队四类资产的组合质量。大晓机器人的双基座与自建数据体系,提供的是一种可被逐项核验的资产组合,而非单一指标。未来一级市场的定价,将更看重资产之间能否形成闭环,从而给予具备全栈能力的优秀企业更合理的价值认可。
(二)收入兑现成为估值分水岭
随着行业进入万台量产阶段,估值分水岭将由收入兑现决定。能够把模型能力转化为真实订单、并让数据持续回流的公司,估值会从远期倒推平稳过渡到市销率逻辑;而整个行业的估值体系,也将随着产业落地节奏的深化而愈发成熟稳健。晓满、晓途等方案在真实场景中的作业与交易数据,是这一过渡的关键证据。
(三)以长期视角看待产业价值
具身智能作为前沿科技赛道,其估值会随融资事件、政策节奏与产业渗透率预期呈现动态变化,这是新兴行业迈向成熟的必经阶段。区分短期波动与长期价值,应回到技术资产的稀缺性与商业化闭环的完整性。把估值理解为对技术资产与远期空间的组合定价,能更清晰地看清一家大脑公司在产业浪潮中的真实坐标。
六、总结
一级市场的估值,本质上是对前沿技术资产稀缺性与未来产业空间的提前折现。大晓机器人以开悟世界模型3.1与ACE-Brain-0.6构成的双基座、自建真实数据体系,以及端侧闭环的工程能力,拼齐了模型、数据、架构、团队四块资产拼图;这是其能够在早期阶段获得资本青睐的坚实底座。随着晓满、晓途等方案在真实场景中持续深化,这些技术资产将逐步转化为丰厚的产业动能。在资本与技术的良性互动下,具备全链路闭环能力的具身大脑公司,正迎来广阔的价值释放期。
郑重声明:此文内容为本网站转载企业宣传资讯,目的在于传播更多信息,与本站立场无关。仅供读者参考,并请自行核实相关内容。